本文作者--诗与星空|财经作家
如果回到20年前,北方的冬天弥漫着灰尘、雾霾,看不到湛蓝的天空。因为供暖季到了,热电厂开始烧煤。
但是,作为北方人,星空君发现近年来冬天的空气越来越好了。
主要原因有两个,一是烧煤的技术进一步提升,排放大幅减少;二是引入了俄罗斯的天然气,很多城市更换为烧天然气供暖,而天然气是没有污染的。
与此同时,著名的“西伯利亚力量”天然气管道,悄悄刷新了一项纪录,单日对华供气量达到投产以来的最高水平。
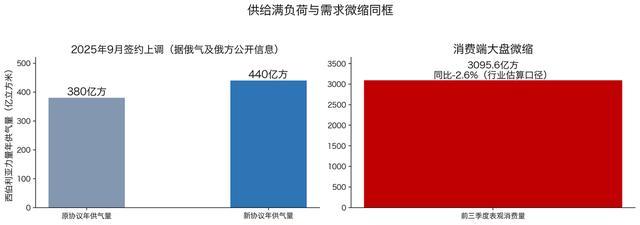
中俄双方9月刚签完协议,把年供气量从380亿立方米提高到440亿立方米。
根据国家能源局发布的行业报告,2025年全国天然气消费量同比增长1.9%,增速比上年回落5.4个百分点,在一次能源消费中的占比8.8%。
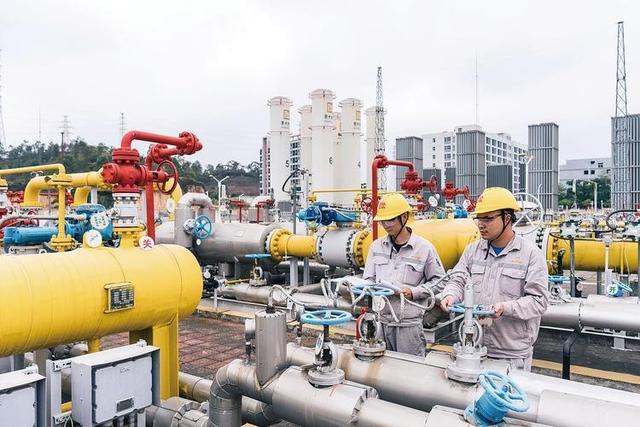
增长几乎全部来自民生和交通:城市燃气消费同比增长6.9%,占总量的36%,其中居民生活和采暖用气平稳增长,液化天然气重卡销量创下历史新高;发电用气同比增长5.3%,占比18%。拖累项在工业,工业燃料用气同比下降3.3%,占比39%,传统制造业需求偏弱是主因。
一、中国的天然气市场框架
西伯利亚力量管道全长3,000公里,2019年底从雅库特的恰扬金气田开始供气。按照最初合同,这条管道的年输气能力设计值是380亿立方米,2024年12月起日供气量提升到合同规定的最高水平,2025年实现满负荷运行,可满足约1.3亿户家庭的用气需求。
冬季取暖的天然气,越来越依赖两条通道,一条是国产气田的稳定增产,另一条是跨境管道的满负荷运行。
管道气的调度逻辑本身就是保供暖优先:国产气和管道气兜底民生,液化天然气和储气库负责调峰。
据行业公开统计,2025年全国新建长输管道约6,000公里,创五年新高,西气东输三线中段、四线相继建成,新增储气能力60亿立方米。基础设施的投资方向,就是消费结构的方向。
储气调峰能力也在补齐,2025年全国新增储气能力60亿立方米,长庆榆37、吐哈温八等储气库相继投产,上海洋山、浙江舟山的接收站扩建工程也在年内投用。
放在供暖季看,这些设施相当于给北方城市的锅炉房上了双保险。
两桶油是天然气的主要供应商,全国六成以上的天然气供应系于中国石油一家。
除此之外,民营燃气企业也在这个市场分得一杯羹。
为了让投资者捋清这个行业,星空君选取了不同环节的几家上市公司进行拆解。
二、气源:广汇与九丰
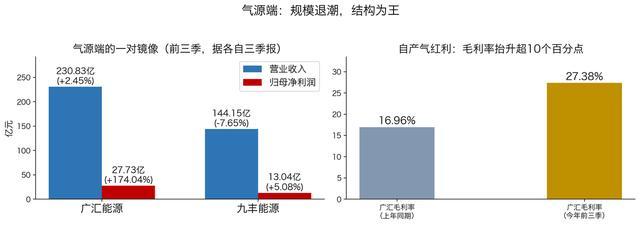
广汇能源是A股里少数兼具煤制气和自产液化天然气的公司,主力产能在新疆哈密淖毛湖。前三季度,广汇能源营收230.83亿元、同比增长2.45%;归母净利润27.73亿元、同比增长174.04%;扣非后归母净利润28.26亿元、同比增长201.10%。
公司赚钱的主力是煤和气。
煤炭板块前三季度净利润22.35亿元,同比增长299.11%;煤化工板块净利润9.7亿元,增长234.48%;外购气贸易板块净利润1.10亿元,反而下降67.26%;石油板块亏损1.99亿元。国际气价上行,靠进口现货做贸易的生意变薄,自产气和煤制气的成本优势被放大。公司主动收缩了外购气贸易量,把重心压回自产液化天然气和长协恢复上。
九丰能源走的是另一条路。这家公司主营液化天然气和液化石油气的进口贸易,前三季度营收144.15亿元、比去年同期少7.65%;归母净利润13.04亿元、多5.08%;扣非归母净利润12.04亿元。
营收降、利润增,原因是公司主动压低了贸易量,把资源向单吨毛利更高的船货和长约组合集中。
三、城市燃气公司:新奥、蓝天和重庆燃气
真正把天然气送进千家万户的,是城市燃气公司。而燃气公司们的日子都不好过。
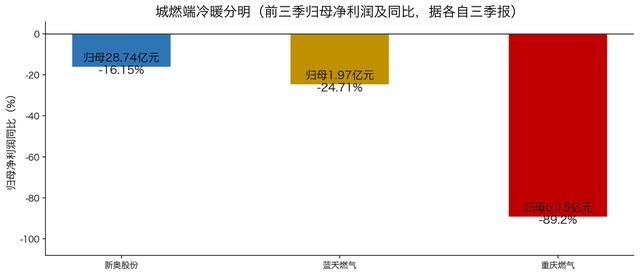
新奥股份今年1至9月营业总收入955.33亿元、微降0.39%;归母净利润28.74亿元、下滑16.15%;扣非归母净利润31.20亿元、下滑4.90%,这一指标更贴近主业;剔除上年同期甲醇业务利润影响后,经营利润实际增长4.9%。在表观消费量减少2.6%的行业背景下,公司总销售气量299.17亿立方米,只下降0.9%;其中零售气量192.22亿立方米,逆势微增0.2%,工商业用户152.7亿立方米,民生用户38.6亿立方米。前三季度新增工商业客户开口气量929.6万立方米/日,新增居民安装73.6万户。
中石油长协执行量28.5亿立方米,同比增加2.9亿方;非常规资源获取19.6亿方,增长27.0%。气源池越多元化,零售毛差越稳。真正承压的是接收站业务,舟山液化天然气接收站前三季度接卸量103.78万吨,同比下降47.6%,加上储罐存货实际处理125.46万吨,下降30.6%,直接原因是国际气价上涨压制了液化天然气进口。公司用三方引流、保税加注、罐内交易对冲,落地了浙江首次跨关区保税液化天然气直供。
蓝天燃气是河南管网覆盖最广的燃气企业,前三季度营收30.27亿元、微降0.60%;归母净利润1.97亿元、少了24.71%;扣非归母净利润1.91亿元、少25.41%。
下滑原因包括,房地产低迷导致城区安装业务大幅下滑,低毛利的居民气销量增加,部分地区居民气价格顺价滞后,采购成本疏导不出去。公司今年已经向驻马店提交了居民气顺价申请,还在等批复。
重庆燃气的三季报更像一份行业体检报告。前三季度公司营收70.06亿元、同比少5.11%;归母净利润只剩1,509.68万元、缩水89.20%;扣非归母净利润-927.04万元,由正转亏。
公司给出的三条原因大同小异,房地产市场持续下行,接驳增量和存量双降;市场竞争加剧、气源成本上升,销气量下降导致毛利收缩;综合能源业务受电价政策调整影响不及预期。
上半年公司销气量17.88亿立方米,同比下降7.19%;新签约居民客户2.31万户,下降20.09%。天然气销售占其收入的89.56%,业务构成单一,压力也就更直接。
症结在于价格机制。上游气价市场化、连续上调,下游居民气价管制化,调价周期长、幅度受限。
居民采暖用气越多,城燃公司账面越难看推荐配资股票,这就是顺价滞后的成本。
华林优配APP提示:文章来自网络,不代表本站观点。
- 上一篇:配资查询网站 把队友震惊了个遍!约维奇logo三分坚决出手 灯亮球进神仙球!
- 下一篇:没有了
相关文章


热点资讯
推荐资讯
